


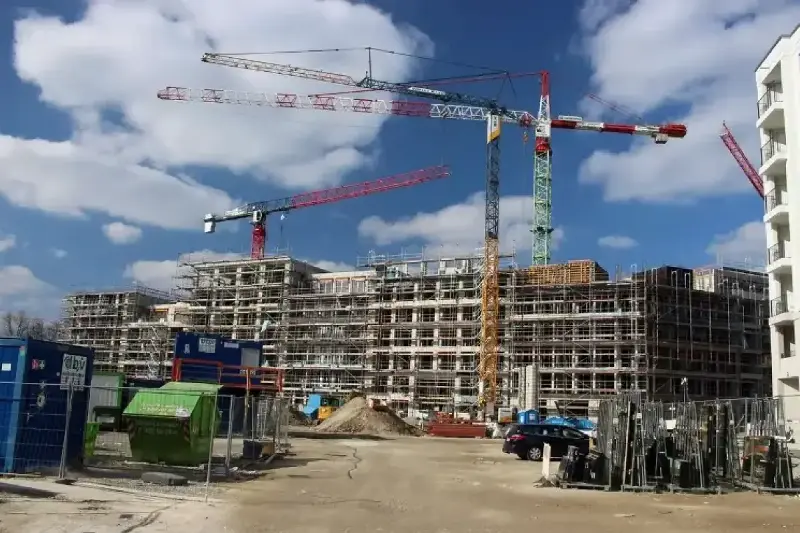
La crisis de la vivienda en Madrid tiene un problema de fondo que va mucho más allá del encarecimiento de los alquileres y las hipotecas: la capital no está ampliando su parque residencial al mismo ritmo que crece su población. Esta brecha entre habitantes y casas disponibles ha situado a la ciudad entre los ejemplos más preocupantes de desequilibrio inmobiliario en las economías desarrolladas, según el último diagnóstico de la Organización para la Cooperación y el Desarrollo Económicos (OCDE).
El organismo internacional advierte de que las grandes ciudades se enfrentan a una contradicción cada vez más difícil de resolver. Son los territorios que concentran más oportunidades laborales, educativas y económicas, pero también aquellos donde resulta más complicado aumentar la oferta de viviendas. Madrid comparte este escenario con Lisboa y se convierte en uno de los casos que ilustran cómo la falta de construcción puede terminar trasladando el coste del crecimiento urbano a los propios residentes.
El informe Regiones y ciudades de la OCDE: una visión general 2026, publicado este miércoles, revela que cada nueva vivienda construida en las grandes áreas metropolitanas ha tenido que absorber, de media, el crecimiento equivalente a 1,8 habitantes adicionales. La cifra desciende a 1,2 en las ciudades medianas y a 0,6 en las pequeñas. Esta diferencia refleja que el desarrollo residencial está perdiendo terreno precisamente en los lugares que más población atraen.
Para Madrid, las consecuencias no se limitan a encontrar menos pisos disponibles. Cuando la oferta no responde al aumento de la demanda, la competencia por acceder a una vivienda se intensifica y los precios terminan convirtiéndose en una barrera para quienes necesitan vivir cerca de sus empleos o centros de estudio.
Madrid, entre las capitales donde más se tensiona el mercado inmobiliario
La OCDE identifica a Madrid y Lisboa como dos ciudades donde el desajuste entre crecimiento demográfico y construcción residencial resulta especialmente pronunciado. Aunque el documento no proporciona una estadística individualizada sobre el número de viviendas construidas en la capital española, sí utiliza ambos territorios para ejemplificar un fenómeno que se repite en distintos países.
La presión también se aprecia en la diferencia de precios entre el centro y el conjunto del mercado residencial. En Madrid, comprar una vivienda en el núcleo urbano cuesta de media un 24,9% más que la referencia nacional utilizada por el estudio. El porcentaje se aproxima al promedio del 27% registrado en los 23 países analizados por la organización.
Sin embargo, las diferencias internacionales muestran que el encarecimiento de los centros urbanos puede alcanzar dimensiones todavía mayores. Dinamarca registra una brecha del 63,6%, mientras que Finlandia alcanza el 55%. Estos datos evidencian que la concentración de oportunidades económicas en determinados territorios suele traducirse en una mayor presión inmobiliaria.
La situación española también presenta importantes diferencias entre ciudades. La región metropolitana de Madrid figura entre las zonas con mayores dificultades para adquirir una vivienda en relación con los ingresos de sus habitantes. Solo Palma de Mallorca y Málaga-Marbella presentan una situación más desfavorable, mientras que Valencia, Sevilla y Zaragoza se encuentran en posiciones menos tensionadas.
El problema no es únicamente cuánto cuesta comprar una casa
Uno de los aspectos más relevantes del diagnóstico de la OCDE es que permite entender la crisis residencial como un problema de distribución territorial de las oportunidades. Las ciudades más productivas atraen trabajadores y empresas, pero esa concentración económica no siempre va acompañada de una planificación urbanística capaz de responder a las nuevas necesidades.
El informe apunta a varios obstáculos que dificultan ampliar el parque residencial: la escasez de suelo disponible, las restricciones regulatorias y la oposición local a determinados desarrollos urbanísticos. La combinación de estos factores limita la capacidad de construir nuevas viviendas allí donde existe una demanda más intensa.
El resultado es una dinámica que puede terminar expulsando a determinados grupos de población hacia municipios más alejados. Los trabajadores necesitan asumir desplazamientos mayores para acceder a empleos y servicios, mientras que las empresas pueden encontrar dificultades para atraer profesionales si el coste de residir en sus áreas de actividad resulta demasiado elevado.
La organización también compara el esfuerzo económico necesario para comprar una vivienda en distintas regiones metropolitanas. En 11 de los 13 países con información comparable, la mayor región metropolitana presenta una relación entre precios e ingresos superior a la media nacional. En seis de ellos, además, es el territorio menos asequible.
Alemania e Israel ofrecen dos de los ejemplos más extremos. En Múnich, adquirir una vivienda supone necesitar el equivalente a unos 17 años adicionales de renta disponible respecto a Chemnitz. En Israel, la diferencia entre Jerusalén y la región sur alcanza los 15,6 años de ingresos.
Las viviendas vacías no resolverán por sí solas la crisis
La movilización de inmuebles desocupados suele aparecer como una de las posibles respuestas a la falta de vivienda. Sin embargo, la OCDE introduce un matiz importante: las casas vacías no siempre se encuentran en los lugares donde más se necesitan.
Los datos del organismo muestran que la tasa media de viviendas desocupadas es del 11% en los centros urbanos. El porcentaje aumenta hasta el 14% en las periferias metropolitanas y alcanza el 19% fuera de las grandes áreas urbanas.
Esta distribución territorial reduce el potencial de las políticas centradas exclusivamente en incorporar inmuebles vacíos al mercado. Aunque puedan contribuir a aumentar la oferta en determinadas localidades, no necesariamente solucionan las dificultades de acceso en los barrios donde se concentra la actividad económica.
La cuestión, por tanto, no consiste únicamente en recuperar viviendas que permanecen cerradas, sino en conseguir que la oferta residencial responda a las necesidades reales de cada territorio. Sin esa correspondencia, las medidas destinadas a ampliar el mercado pueden tener un efecto limitado sobre las zonas con mayor presión inmobiliaria.
El diagnóstico de la OCDE deja una advertencia de fondo para Madrid: mientras la población y el empleo sigan concentrándose en la capital y su entorno, la construcción residencial tendrá que acompañar ese crecimiento. De lo contrario, la vivienda seguirá siendo uno de los principales obstáculos para acceder a las oportunidades que ofrece la ciudad, con consecuencias que afectan tanto a los hogares como a la competitividad económica. @mundiario